 お問い合わせ・資料請求
point 01
相続専門30年以上の実務から培った知恵とノウハウ
相続専門30年以上、累計相続案件33,000件以上。現場で磨いてきた知恵やノウハウを、講座として体系化しました。他にはどこにもない「レガシィではこうやっている」をお伝えします。


受講者数延べ600名以上!
相続専門30年以上の知恵とノウハウを、
7日間に凝縮
自己流で進めているため、資料収集・評価・説明の進め方に不安が残る。
案件ごとに対応が属人化し、職員に任せにくい。標準化の型を知りたい。
相続業務を伸ばしていきたいが、どこから体制を整えればよいか分からない。
point 01
相続専門30年以上、累計相続案件33,000件以上。現場で磨いてきた知恵やノウハウを、講座として体系化しました。他にはどこにもない「レガシィではこうやっている」をお伝えします。
point 02
教科書的な一般論ではなく、現場で使っている考え方・手順・書式・判断軸を、実務経験豊富なレガシィの精鋭スタッフがお伝えします。
point 03
レガシィが使用している各種帳票の実物も公開。相続業務を事務所で標準化し、品質と効率を高めるためにお役立ていただけます。
第1日
第2日
第3日
第4日
第5日
第6日
第7日
受講者募集中!
講座のお申し込みはこちら›税理士法人レガシィは、30年以上にわたり相続分野に特化し、累計で33,000件を超える相続案件を取り扱ってきました。数多くの案件を通じて培った、手間のかかる相続実務への対応力、判断基準、業務を円滑に進めるノウハウ。これまで公開してこなかった「レガシィの実務知」を、税理士・会計事務所の皆さまと共有するため、2023年に「相続マスター講座」を開講しました。
これまでに延べ600名以上の方にご受講いただき、相続実務の対応力向上と事務所全体の成長につながる講座としてご好評をいただいています。所長税理士の方はもちろん、相続担当者や若手職員の実践的な研修としても活用されており、継続して受講いただいている事務所様もございます。
レガシィの知恵とノウハウを凝縮した「相続マスター講座」、ぜひご活用ください。
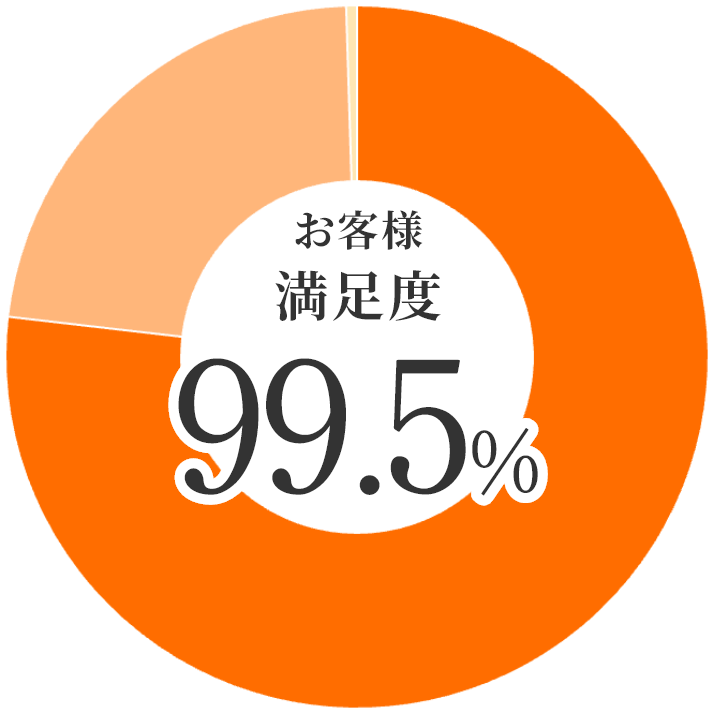
おかげさまで
相続マスター講座の受講者から
満足したとの評価を
いただいております!
なかなか実務対応の話を
聞く機会がないため、
レガシィ独自の実務対応が一番印象に残りました。
ただ単に「税金を計算する」というだけの役割ではなく、「気持ちに寄り添いながら満足していただく」視点に立ったノウハウが詰まっており、自分がこれまでやってきたことが間違っていなかったと思えた。
実際に使用しているヒアリングシートも公開いただき、その使い方がイメージ出来てよかったです。
大変参考になりました。
お客様に対しての、対応のバリエーションが増えました。
受講者募集中!
講座のお申し込みはこちら›| 対象 | 税理士・会計事務所の所長先生、職員様 相続業務を強化したい士業の方 |
|---|---|
| 形式 |
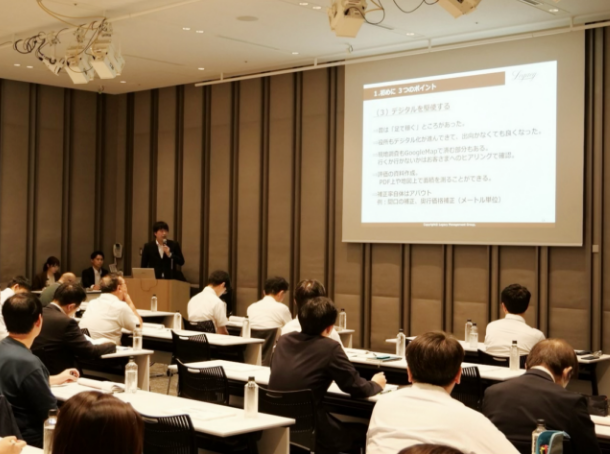
会場:東京ミッドタウン八重洲
(定員100名) |
| 日程・ 講座テーマ |
|
| 受講料 (税込) |
新規受講(2名まで)
330,000円
修了済事務所(2名まで)
165,000円 ※追加1名につき、上記に加え +110,000円 |
| 受講特典等 |
|
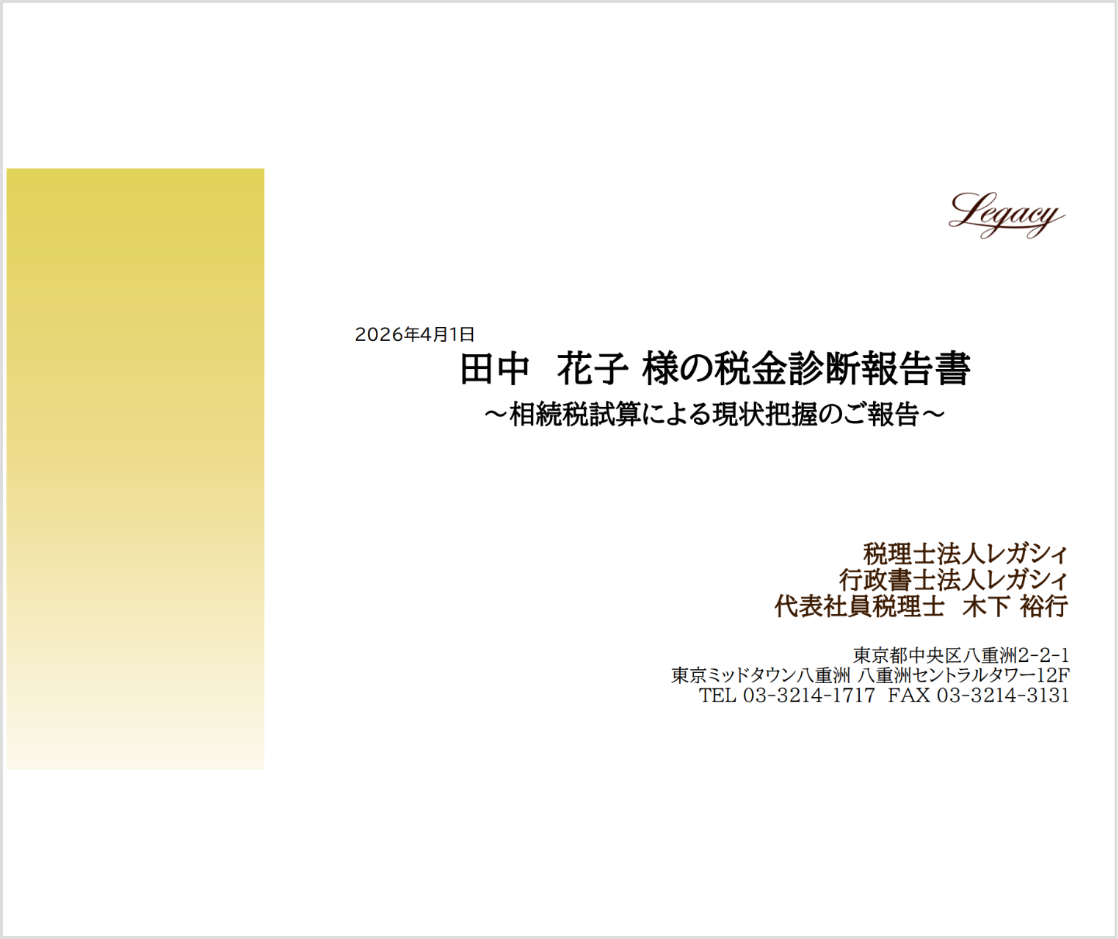
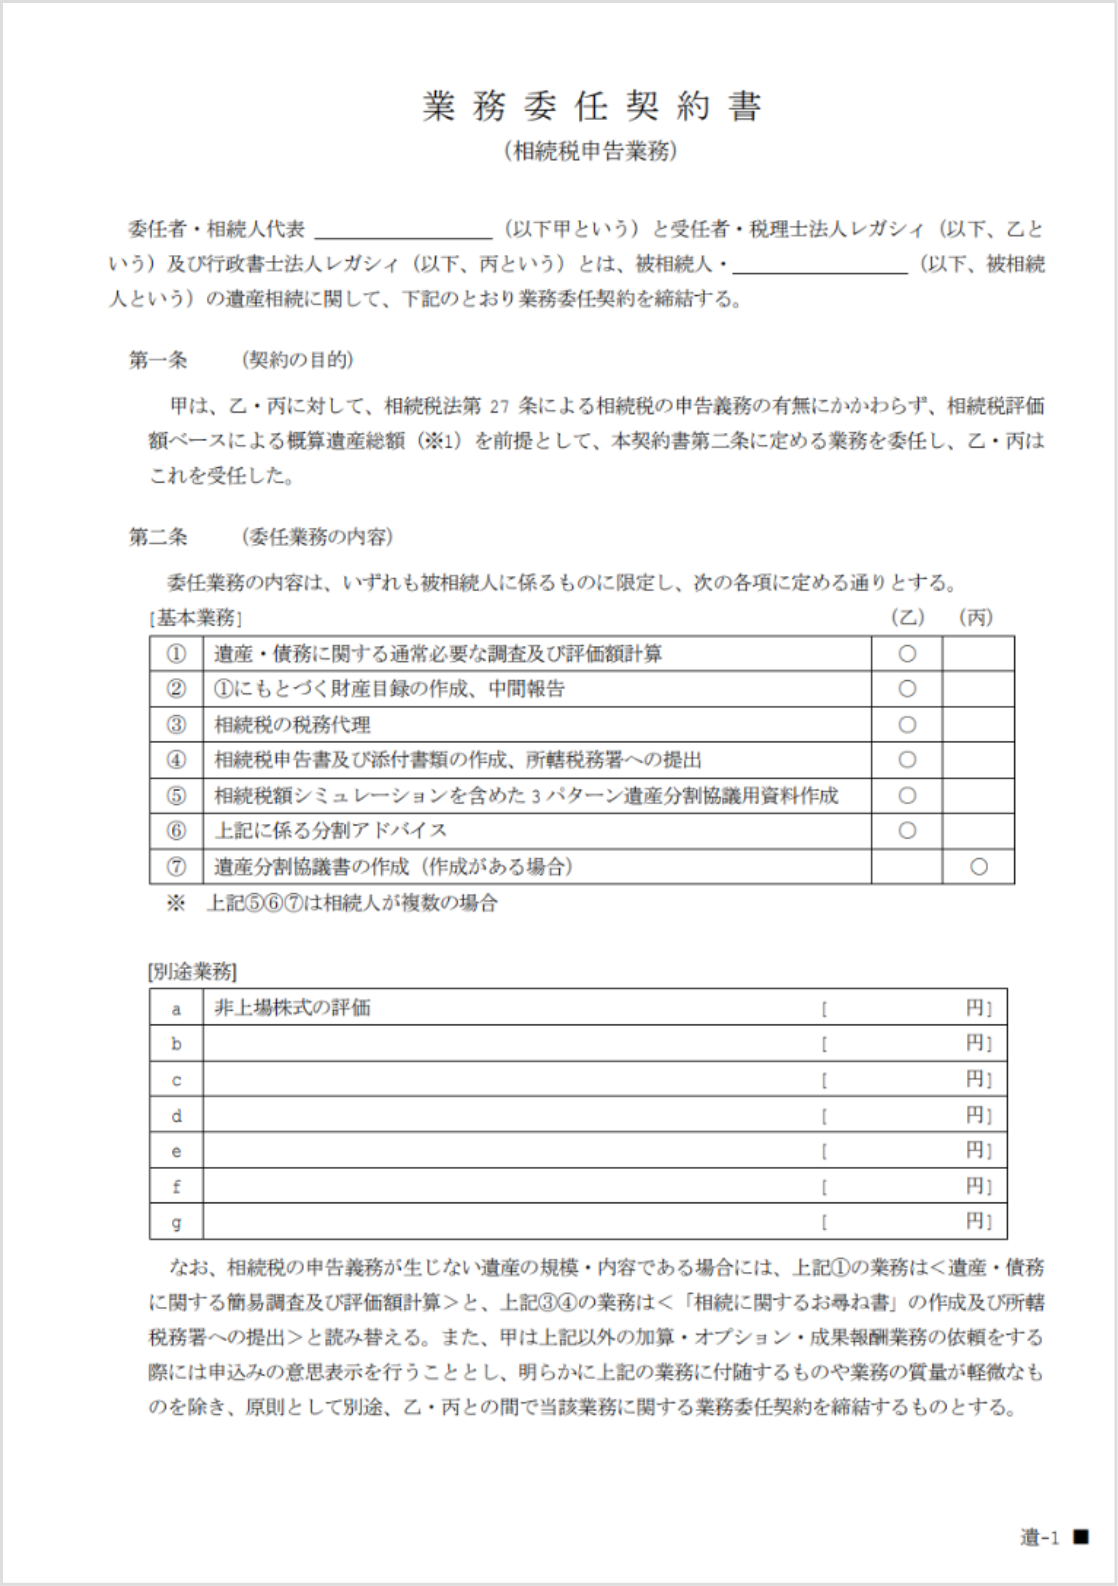
東京都世田谷区・田中さん(仮名・資産1.5億円)の案件に基づき、
全日程を「一気通貫」で講義します
講座内容に関するご質問には講師陣がお答えします
全日程の終了後、受講修了認定証を授与します
第
1
日
ご相談から見積書の提示、契約書、業務から申告まで、レガシィの相続業務の全体像を公開します。
どこが違うか、ご確認ください。
(1)会計事務所を1,000件以上訪問して分かったこと
(2)なぜ相続税申告を取り組みたくない事務所があるのか?
(3)年2、3件の申告であることから起こりがちなこと
(1)相続案件を外部に営業かけますか?
(2)レガシィの税金診断 相続税簡易計算
(3)業務提携で事務所の業績はアップするのか? 他
(1)レガシィの進め方は、なぜこのフローなのか?
(2)クレームを受けた事例
(3)初公開 レガシィの書式
①ヒアリングシート
②初期報告書
③お見積書
④業務委任契約書
⑤中間報告書
(1)相続業務ファーストアプローチ
(2)初めてお会いしたお客様から信頼を得るために
顧客コンシェルジュ部
シニアスタッフ
山口 秀康
士業コンシェルジュ部
マネージャー
市川 俊史
第
2
日
実は相続手続きと遺産整理は、その後の相続税の申告に大きな影響を与えるのです。
(1)書籍等に書いていない事の話
(2)実務経験があるからこそ気づける部分の話
(1)レガシィでのやり方
(2)必要書類一覧
(1)「遺産整理業務」とは?
(2)遺産整理業務を対応できる人
(3)士業に依頼するメリット
(4)士業がやるべき相続手続き・遺産整理業務の範囲
(5)戸籍収集時の注意点
(6)財産目録作成に至るまでの注意点
(7)銀行手続きについての注意点
(8)証券会社手続きにおける注意点
(9)遺産分割協議書についての注意点
(10)預金分配における注意点
(11)不動産登記における注意点
(12)申告義務が無い場合の対応について
資産税部 スタッフ
樋口 陸
資産税部 スタッフ
市丸 絵美
第
3
日
土地評価は手間と時間がかかる、という認識がありますが、レガシィではひと味違います。
(1)土地評価は100人いれば100通りの評価がある
(2)土地評価のリスクは更正の請求からノウハウを培った
(3)デジタルを駆使する
(1)手順の説明
(2)土地評価業務の流れを実演
(1)評価単位
(2)地積規模の大きな宅地
(3)特定路線価の設定
(4)セットバック
(5)都市計画道路予定地
(6)容積率の異なる2以上の地域にわたる宅地
(7)庭内神し(ていないしんし)非課税財産
(8)利用価値が著しく低下している土地
(高低差、墓地隣地、騒音の考え方)
(9)マンション評価
(1)地積規模の大きな宅地の適用漏れ
(2)倍率地域の評価(宅地、雑種地、市街化調整区域の雑種地)
(3)市街地山林の純山林評価
資産税部 マネージャー
税理士
田中 涼太
資産税部 スタッフ
税理士
伊藤 郁也
第
4
日
節税になることに目が行きがちな遺産分割ですが、実はお客さまに信頼される法則があります。
(1)遺言の有無を確認
(2)財産評価 ➜ 分割検討表の作成 ➜ 分割の検討
(3)経験ノウハウ【レガシィ流】
(4)テクニック【レガシィ流】
(1)基本方針を聞く【中間報告時】
(2)基本方針に基づく、複数パターンを提示する
(3)税理士の立場(基本姿勢)
(4)先生ならどうしますか?と聞かれたら
・1.5億の田中さんをモデルにした遺産分割協議書
・遠方在住の相続人が複数いる場合
(1)もめ案件・非弁行為(税理士側のリスク)
(2)相続人が認知症等、意思能力なし
(3)相続人が未成年者
(4)相続人が海外在住
(5)銀行借入・根抵当権がある場合
(6)税引後手取額の提示
(7)不動産所得あり
(8)未発見財産に対する遺産分割協議書の書き方
(9)贈与税がかからずに納税資金を相続人間で負担する方法
(10)数次相続が発生した場合のシミュレーション 他
資産税部
アシスタントマネージャー
中里 哲也
資産税部 シニアスタッフ
税理士
澤井 優斗
第
5
日
土地を多く持つ方にありがちな納税資金不足へのアプローチ、並びに自社株評価です
(1)全体の財産構成からリスクを図る
(2)評価方法の目途確認、詰めるための時間を予測
(3)資料は段階的に顧客へ依頼
(1)手順説明
(2)実際に添付している資料一式をご紹介
(1)資料作成作業
(2)資料は一気に請求しない
(3)必要資料
(4)段階的な評価
(5)資料のまとめ方
(1)気を付けなければならない事例
(2)プロとしてのポイント 他
(1)税理士が関わることで税務的信頼と安心を
(2)不動産売却だけが仕事ではない
(1)相続人の状況は?家族構成・相続人情報
(2)不動産の利用状況は?
・不動産売買に関する経費
(1)相続財産が不動産のみ、もしくは大半を不動産が占める場合
(2)二次相続で相続人が子供複数人、内一人が同居している場合
(3)こんな不動産の場合はどうするのか?
事業承継・M&Aコンサル
ティング部 シニアスタッフ
税理士
天羽 健斗
リアルエステートコンサルティング部
水島 健吾
第
6
日
相続税の税務調査では何が行われるのか。レガシィで体系化した対策・対応をお話しします。
ご要望多数につき2025年(第3期)より追加の新プログラム!
相続税の税務調査対応ノウハウを公開いたします!
(1)相続税の税務調査について
(2)税務調査の結果 是認通知
(3)税務調査の流れ
(4)税務調査の季節
(5)税務調査の時期
(1)国税庁 税務調査事績 相続税版
(2)国税庁 税務調査事績 法人税版
(3)国税庁 税務調査事績 所得税版
(4)なぜ相続税の税務調査率が高いのか? 考えられる原因
(1)調査に入られやすい規模・内容
(2)調査に入られやすい規模・内容 田中さんの場合
(3)1.5億の田中さんの場合は?
(1)税務調査時に確認されやすいポイント
(2)名義預金
(3)貯蓄可能分析
(1)税務調査対策に関連するポイント
(2)No.1 ご提案・ご契約
(3)No.2 必要資料収集
(4)No.3 財産評価
(5)No.4 中間報告(財産目録報告)
(6)No.5 中間報告(財産目録報告)後の対応
(7)No.6 相続税申告書の作成
(1)事前通知から当日までの流れ
(2)税務調査の連絡が来た。どうする?
(3)税務調査(意見聴取も含む)の契約と報酬
(1)事前打合せ
(2)調査前に勝負は決まる
(1)税務調査当日の対応
(2)様々なタイプの調査官への対応
社員税理士
シニアマネージャー
大倉 孝雄
士業支援事業部
本部 マネージャー
今村 渉也
第
7
日
事務所の誰が担当でも一定の品質を保つ。そのためにこのフォーマットを活用ください。講義終了後には、修了式と懇親会を行います(会場のみ)
(1)スケジュールの共有の重要性
(2)チェック体制
(1)名義預金
(2)貯蓄可能分析
(3)直前引き出し
(4)どこまで確認するか?
(1)生前贈与加算
(2)養子縁組の連れ子
(3)特定路線価の申請の必要性
(4)保険金の非課税の対象者について 他
(1)報告書のフォーマット
(2)ペーパーレス化のメリット
(3)過去の贈与税申告の確認(3年→7年)
(1)2度申告のメリット
(2)電子申告のメリット
(3)こんな質問を受けたことはありませんか?
①自分が有利になるように説明をして頂けるか?
②相続人間の仲が良くないので、別々で打ち合わせ
③遺産分割が膠着したとき・決め手がないとき
④目の前で相続人が口喧嘩を始めたとき
⑤先生が良いと思う方法で遺産分割を決めてほしい
⑥被相続人から生前に聞いていることを相続人に伝えるべきか
⑦遺留分を考慮しない遺言書の作成依頼があった場合
⑧意思能力が問題で公正証書遺言の有効性が問題になることは? 他
資産税部 シニアスタッフ
小森 隆広
資産税部 シニアスタッフ
堀井 清隆
※全日程において、内容は現時点での予定となります。予告なく一部変更になる場合もありますのでご了承ください。
受講者募集中!
講座のお申し込みはこちら›